※本記事中にはプロモーションが含まれます
減資とは?株価と保有株への影響、株式併合との違い
減資とは、会社の資本金の額を減らすことです。資本金を減らすだけなら、保有株数がその割合で減ったり、会社から現金が出ていったりするわけではありません。株価への影響を考えるときは、減資の目的と、同時に株式併合・新株発行・金銭の払い戻しがあるかを確認します。
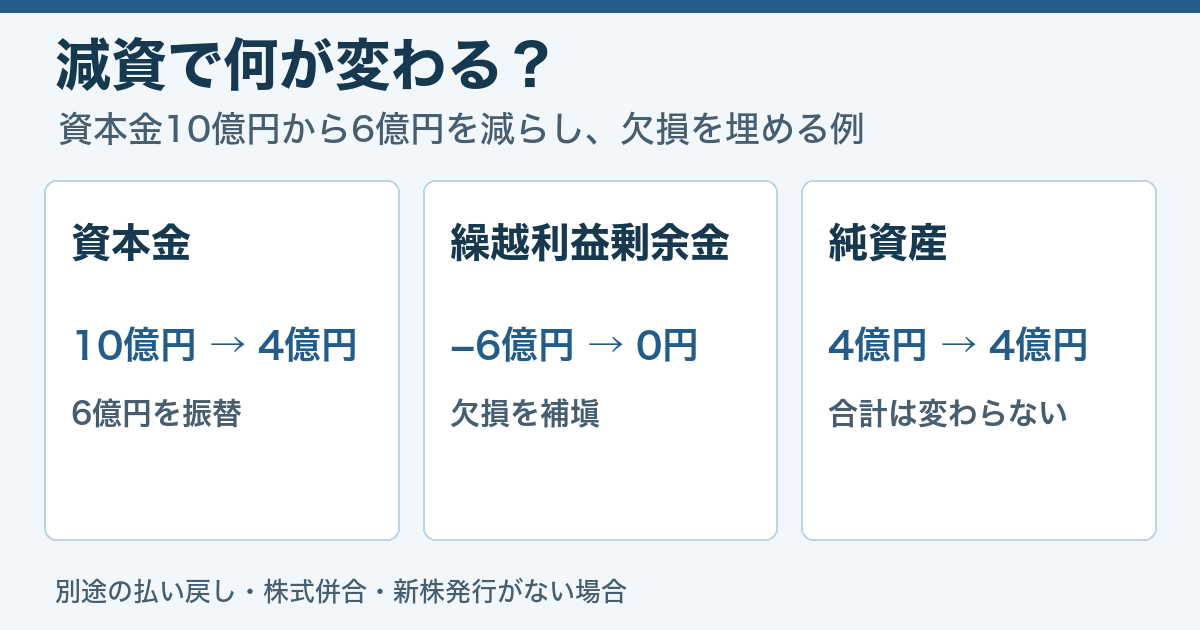
資本金10億円から6億円を減らすと、何が変わる?
資本金10億円、その他資本剰余金0円、繰越利益剰余金がマイナス6億円で、ほかの純資産項目がない会社を考えます。資本金から6億円をその他資本剰余金に振り替え、その6億円で繰越利益剰余金の赤字を埋めると、資本金4億円、両剰余金0円になります。純資産の合計は前後とも4億円です。現金残高や株式数を変える別の手続きはないものとします。
欠損を埋めても、過去の損失で減った現金が戻るわけではありません。事業が立て直せるかは、本業の利益や営業キャッシュフロー、今後の資金繰りで確認します。
スポンサーリンク
「減資」と同時に発表された手続きで、株主への影響は変わる
| 手続き | 変わるもの | 確認点 |
|---|---|---|
| 欠損補塡のみ | 純資産の内訳 | 通常、株数と現金は変わらない |
| 株式併合も実施 | 保有株数 | 併合比率と端数の扱い |
| 新株発行も実施 | 発行済株式数 | 追加取得しない場合の持株比率 |
| 払い戻しも実施 | 会社から株主への金銭 | 1株当たり金額と対象株主 |
「資本金を100%減少」とだけ書いてあっても、それだけで保有株が消滅すると判断できません。一方、経営再建の計画では、既存株が無価値になる手続きや、新株発行により持分が大きく薄まる手続きが組み合わされることがあります。資本金の減少率と、株主の権利がどう変わるかは別です。
開示を読む順番:目的、株数、日程
- 目的:欠損の穴埋めなのか、再建策の一部なのか。資本金の減少額だけではなく、振替先と前後の純資産を見ます。
- 株数と払い戻し:発行済株式数の変更の有無を確認します。併合なら比率と端数の処理、払い戻しなら金額と対象株主、新株発行なら発行後の株数が確認点です。
- 日程:決議予定、効力発生日、権利の基準日を区別します。開示が「予定」の段階なら、その後の決議や変更も確認します。
減資だけで株価が何割動くかは決まりません。再建のための減資なら、既存株主の扱いに加えて、追加の資金が実際に入るか、資金繰りがどこまで改善するかも判断材料になります。